ریسک به ریوارد: نرخ برد سربهسر و امید ریاضی
ریسک به ریوارد نسبت فاصلهٔ ورود تا حد سود به فاصلهٔ ورود تا حد ضرر است: ورود ۱۰۰، حد ضرر ۹۵ و حد سود ۱۱۰ یعنی ۱ به ۲. بهتنهایی چیزی دربارهٔ سودآوری نمیگوید؛ نرخ برد سربهسر برابر است با ۱ ÷ (۱ + ریسک به ریوارد)، یعنی با ۱ به ۲ باید بیش از ۳۳٫۳٪ معاملهها سود بدهند تا صفر شوی، و با هزینهها کمی بیشتر. چیزی که ریسک به ریوارد و نرخ برد را به هم وصل میکند امید ریاضی است: یک معاملهٔ متوسط به ازای هر واحدی که ریسک میکنی چقدر درمیآورد. این برگه هر سه را با جدول و مثال نشان میدهد. عددها ساختگیاند و نتیجهٔ هیچ روش یا کاربری نیستند.
مشخصات
- دسته
- مدیریت ریسک
- زمان مطالعه
- ۸ دقیقه مطالعه
- بهروزرسانی
- بخشها
- ۸
- زبان
- فارسی
ریسک به ریوارد چیست و چطور حساب میشود؟
ریسک به ریوارد (R:R) فاصلهٔ ورود تا حد سود را با فاصلهٔ ورود تا حد ضرر مقایسه میکند. خرید با ورود ۱۰۰، حد ضرر ۹۵ و حد سود ۱۱۰ یعنی ریسک ۵ و ریوارد ۱۰، پس ریسک به ریوارد ۱ به ۲ است. اگر چند حد سود داری، میانگین وزنی آنها را به کار ببر؛ ماشینحساب ناوریا هم همین کار را میکند.
- R
- ریسک یک معامله: فاصلهٔ ورود تا حد ضرر، یا مبلغی که با رسیدن به حد ضرر از دست میدهی.
- نتیجه بر حسب R
- سود یا زیان ÷ R. معاملهای که در حد ضرر بسته شود −۱R است و معاملهای که دو برابر ریسکش سود بدهد +۲R.
- نرخ برد
- سهم معاملههای سودده از کل معاملههای بستهشده.
نرخ برد سربهسر چند درصد است؟
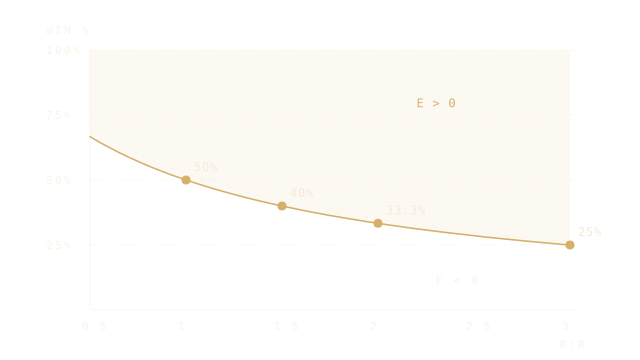
نرخ برد سربهسر (که «وین ریت سربهسر» یا «وین ریت سر به سر» هم گفته میشود) درصدی از معاملههاست که باید سود بدهد تا جمع نتیجه صفر شود: ۱ ÷ (۱ + ریسک به ریوارد). با ۱ به ۱ میشود ۵۰٪، با ۱ به ۲ میشود ۳۳٫۳٪ و با ۱ به ۳ میشود ۲۵٪؛ هزینهها این عدد را کمی بالا میبرند.
اگر هر برد +R:R و هر باخت −۱R باشد، نرخ بردی که با آن نه سود میکنی و نه ضرر، از این فرمول به دست میآید: ۱ ÷ (۱ + R:R). هزینهها — کارمزد و لغزش — این نقطه را بالاتر میبرند. اگر هزینهٔ هر معامله c بر حسب R باشد، نرخ برد سربهسر (۱ + c) ÷ (۱ + R:R) است.
| ریسک به ریوارد | بدون هزینه | با هزینهٔ ۰٫۰۵R در هر معامله |
|---|---|---|
| ۱ به ۰٫۵ | ۶۶٫۷٪ | ۷۰٫۰٪ |
| ۱ به ۱ | ۵۰٫۰٪ | ۵۲٫۵٪ |
| ۱ به ۱٫۵ | ۴۰٫۰٪ | ۴۲٫۰٪ |
| ۱ به ۲ | ۳۳٫۳٪ | ۳۵٫۰٪ |
| ۱ به ۳ | ۲۵٫۰٪ | ۲۶٫۳٪ |
هزینهٔ ۰٫۰۵R یعنی چه؟ اگر ریسک هر معامله ۱۰۰ تتر باشد و کارمزد رفت و برگشت ۵ تتر، هزینه ۰٫۰۵R است. هر چه حد ضرر کوتاهتر باشد، همان کارمزد سهم بزرگتری از R میشود.
امید ریاضی یک معامله چقدر است؟
در عمل، بردها و باختها همه یک اندازه نیستند: بعضی معاملهها پیش از حد سود بسته میشوند و بعضی ضررها کوچکتر از یک R. برای همین امید ریاضی را از میانگینهای واقعی ژورنالت حساب کن:
- امید ریاضی (E)
- نرخ برد × میانگین برد بر حسب R − نرخ باخت × میانگین باخت بر حسب R. عددی مثبت یعنی معاملهٔ متوسط سودده است.
- ضریب سود (Profit Factor)
- جمع سودها ÷ جمع ضررها. بالای ۱ یعنی سودها از ضررها بیشتر بودهاند.
یک مثال ساختگی: ۲۰ معامله، ۸ برد با میانگین +۱٫۸R و ۱۲ باخت با میانگین −۰٫۹R.
نرخ برد: ۸ ÷ ۲۰ = ۴۰٪.
امید ریاضی: ۰٫۴ × ۱٫۸ − ۰٫۶ × ۰٫۹ = ۰٫۷۲ − ۰٫۵۴ = +۰٫۱۸R در هر معامله.
ضریب سود: (۸ × ۱٫۸) ÷ (۱۲ × ۰٫۹) = ۱۴٫۴ ÷ ۱۰٫۸ ≈ ۱٫۳۳.
با هزینهٔ ۰٫۰۵R در هر معامله: ۰٫۱۸ − ۰٫۰۵ = +۰٫۱۳R.
- ۰۵
به پول: اگر R همیشه ۱۰۰ تتر بوده، معاملهٔ متوسط حدود ۱۳ تتر سود داده است.
این روش با نرخ برد ۴۰٪ سودده است، چون میانگین بردش تقریباً دو برابر میانگین باختش است. همین عددها با میانگین برد +۱٫۲R به امید ریاضی منفی میرسند: ۰٫۴ × ۱٫۲ − ۰٫۶ × ۰٫۹ = −۰٫۰۶R.
چند ضرر پشتسرهم عادی است؟
امید ریاضی بیست معامله یک برآورد پرنوسان است. حتی روشی که در بلندمدت سود میدهد، رشتههای ضرر طولانی دارد. اگر احتمال باخت هر معامله ۶۰٪ باشد و معاملهها از هم مستقل باشند، این احتمالها از یک محاسبهٔ ساده به دست میآیند:
| طول رشتهٔ ضرر | در ۲۰ معامله | در ۱۰۰ معامله |
|---|---|---|
| ۵ یا بیشتر | ۴۸٪ | ۹۸٪ |
| ۶ یا بیشتر | ۲۹٪ | ۸۷٪ |
| ۸ یا بیشتر | ۱۰٪ | ۴۹٪ |
| ۱۰ یا بیشتر | ۳٪ | ۲۰٪ |
پس شش ضرر پشتسرهم در صد معامله بسیار محتمل است (حدود ۸۷٪) و پنج ضرر پشتسرهم تقریباً قطعی (۹۸٪)؛ این بهتنهایی نمیگوید روش خراب شده است. پیش از اینکه روشی را کنار بگذاری یا حجم را عوض کنی، ببین آیا معاملهها طبق پلن بودهاند یا نه. این همان کاری است که مرور هفتگی میکند.
R:R برنامهریزیشده با R واقعی چه فرقی دارد؟
ریسک به ریوارد پلن چیزی است که پیش از ورود مینویسی؛ R واقعی چیزی است که بعد از بستن اتفاق افتاده. فاصلهٔ این دو سه منبع دارد: خروج زودتر از حد سود، جابهجایی حد ضرر و هزینهها. اگر میانگین R:R پلنهایت ۲ است ولی میانگین برد واقعیات +۱٫۲R، مشکل در اجراست، نه در انتخاب ستاپ.
- در ژورنال هر دو را ثبت کن: R:R پلن در لحظهٔ ورود و نتیجه بر حسب R در لحظهٔ خروج.
- R را همیشه با حد ضرر اولیه حساب کن، حتی اگر بعداً جابهجایش کردی.
- برای معاملههایی که دستی و زودتر بستی، دلیل خروج را بنویس تا در مرور ببینی این تصمیمها روی هم چه اثری داشتهاند.
اشتباههای رایج
این اشتباهها هم در حساب کردن این عددها پیش میآیند و هم در خواندنشان:
- انتخاب ریسک به ریوارد بدون نگاه به نرخ برد واقعی همان ستاپ.
- حساب کردن R با حد ضرری که وسط معامله جابهجا شده، نه حد ضرر اولیه.
- یکی گرفتن R:R پلن با R واقعی؛ فاصلهٔ این دو از اجرا و هزینهها میآید و باید جدا ثبت شود.
- قضاوت دربارهٔ یک روش با بیست معامله، یا کنار گذاشتنش بعد از یک رشتهٔ ضرر عادی.
- برعکس نوشتن فرمول نرخ برد سربهسر و رسیدن به عددی بیرون از صفر تا صد درصد.
- نادیده گرفتن کارمزد و لغزش، که با حد ضرر کوتاه سهم بزرگی از R میشوند.
ناوریا این عددها را کجا نشان میدهد؟
ماشینحساب معامله ریسک به ریوارد هر پلن را از ورود، حد ضرر و حد سودها (میانگین وزنی، اگر چند تا باشند) نشان میدهد و هنگام بستن پوزیشن، نتیجه بر حسب R ثبت میشود. صفحهٔ هر حساب نرخ برد، ضریب سود، انتظار ریاضی، میانگین برد و باخت، میانگین ریسک به ریوارد و بیشترین افت را نشان میدهد.
- محاسبهٔ حجم پوزیشن بر اساس ریسکR را چطور به حجم معامله تبدیل کنی.
- مدیریت ریسک در معاملهگریسقف ضرر روزانه و قوانین هر حساب.
- مرور هفتگی ژورنالجایی که این عددها را هر هفته میخوانی.
- قالب ژورنال معاملاتیستون R و فرمولش.
- ژورنال معاملاتی با هوش مصنوعیبازبینی هوش مصنوعی چه چیزی را میخواند و چه چیزی را نه.
- ژورنال معاملاتی چیستچه چیزی ثبت کنی، راهاندازی، ثبت معامله و مرور آن.
منابع و مطالعهٔ بیشتر
- Van K. Tharp, Trade Your Way to Financial Freedom, 2nd ed., McGraw-Hill, ۲۰۰۷ — R-multiple و امید ریاضی.
- Daniel Kahneman and Amos Tversky, «Prospect Theory: An Analysis of Decision under Risk», Econometrica ۴۷(۲), ۱۹۷۹ — چرا بستن زودهنگام سود و نگه داشتن ضرر وسوسهانگیز است.
- Hersh Shefrin and Meir Statman, «The Disposition to Sell Winners Too Early and Ride Losers Too Long», Journal of Finance ۴۰(۳), ۱۹۸۵
پرسشهای رایج
نرخ برد سربهسر چیست؟
درصدی از معاملهها که باید سود بدهد تا جمع نتیجه صفر شود. با برد +R:R و باخت −۱R از فرمول ۱ ÷ (۱ + ریسک به ریوارد) به دست میآید: برای ۱ به ۲ یعنی ۳۳٫۳٪ و برای ۱ به ۳ یعنی ۲۵٪. هزینهها آن را بالاتر میبرند: (۱ + هزینه) ÷ (۱ + ریسک به ریوارد).
ریسک به ریوارد مناسب چقدر است؟
عدد مناسب جدا از نرخ برد معنا ندارد. با ریسک به ریوارد ۱ به ۲ باید بیش از ۳۳٫۳٪ معاملهها (با هزینهها کمی بیشتر) سود بدهند تا سربهسر شوی؛ با ۱ به ۱ بیش از ۵۰٪. نسبتی را انتخاب کن که با نرخ برد واقعی روشت جور است.
امید ریاضی در ترید چطور حساب میشود؟
نرخ برد × میانگین برد بر حسب R منهای نرخ باخت × میانگین باخت بر حسب R. مثلاً ۰٫۴ × ۱٫۸ − ۰٫۶ × ۰٫۹ = +۰٫۱۸R. هزینهٔ هر معامله را بر حسب R از آن کم کن.
نرخ برد بالا یعنی روش سودده است؟
نه لزوماً. نرخ برد ۷۰٪ با میانگین برد +۰٫۳R و میانگین باخت −۱R امید ریاضی منفی دارد: ۰٫۷ × ۰٫۳ − ۰٫۳ × ۱ = −۰٫۰۹R.
برای قضاوت دربارهٔ یک روش چند معامله لازم است؟
عدد ثابتی نیست، ولی بیست معامله برای برآورد امید ریاضی کم است؛ با نرخ باخت ۶۰٪، احتمال یک رشتهٔ شش ضرر پشتسرهم در صد معامله حدود ۸۷٪ است. نتیجه را همراه با پایبندی به پلن بخوان، نه بهتنهایی.