ترید انتقامی و FOMO: تشخیص در ژورنال و قانون توقف
ترید انتقامی معاملهای است که بعد از یک ضرر و برای جبران آن گرفته میشود، معمولاً زودتر، بزرگتر و با قانون کمتر از معاملهٔ قبلی؛ FOMO معاملهای است که فقط چون قیمت بدون تو راه افتاده گرفته میشود. دو معامله هست که تقریباً هر معاملهگری میشناسد: معاملهای که چون قیمت بدون تو راه افتاده بود گرفتی، و معاملهای که بعد از یک ضرر گرفتی تا جبرانش کنی. اولی FOMO است (ترس از جا ماندن) و دومی معاملهٔ انتقامی. هر دو در لحظه منطقی به نظر میرسند و هر دو در ژورنال ردپای مشخصی میگذارند که میشود شمردش. این برگه آن ردپا را نشان میدهد و یک قانون توقف پیشنهاد میکند که باید پیش از سشن نوشته شود، نه وسط آن.
مشخصات
- دسته
- روانشناسی
- زمان مطالعه
- ۷ دقیقه مطالعه
- بهروزرسانی
- بخشها
- ۸
- زبان
- فارسی
ترید انتقامی و FOMO دقیقاً چیست؟
ترید انتقامی (معاملهٔ انتقامی یا ریونج تریدینگ) معاملهای است که برای جبران ضرر قبلی گرفته میشود، و FOMO معاملهای که فقط چون قیمت بدون تو راه افتاده گرفته میشود. تعریف عملی هر دو این است:
- FOMO (ترس از جا ماندن)
- ورودی که دلیلش حرکت قیمت است، نه سناریویی که از قبل نوشتهای: قیمت از ناحیهٔ ورود برنامه گذشته، شرط ورود کامل نشده، یا اصلاً برنامهای برای این نماد نبوده و ورود فقط به این دلیل است که «دارد بدون من میرود».
- معاملهٔ انتقامی
- معاملهای که هدفش جبران ضرر قبلی است: کمی بعد از یک ضرر، اغلب با حجم بزرگتر، بیرون از ستاپهای همیشگی یا در نمادی که معمولاً معامله نمیکنی.
این دو اغلب پشت سر هم میآیند: یک ورود FOMO با حد ضرر شلخته به ضرر میرسد و ضرر، معاملهٔ انتقامی بعدی را میسازد.
چرا بعد از ضرر اینقدر قویاند؟
پژوهشهای تصمیمگیری نشان دادهاند که آدمها در قلمرو ضرر ریسکپذیرتر میشوند: وقتی چیزی از دست رفته، گزینهٔ پرریسکی که شاید آن را برگرداند جذابتر از پذیرفتن ضرر به نظر میرسد (Kahneman و Tversky، ۱۹۷۹). در دادهٔ معاملهگران حرفهای قراردادهای آتی هم دیده شده که ضرر صبح با ریسکپذیری بیشتر در بعدازظهر همراه بوده است (Coval و Shumway، ۲۰۰۵). FOMO از سمت دیگر میآید: حس عقب افتادن از چیزی که دیگران دارند به دست میآورند، که اول در پژوهشهای شبکههای اجتماعی تعریف شد (Przybylski و همکاران، ۲۰۱۳).
نتیجهٔ عملی ساده است: اینها ضعف شخصیت نیستند، واکنشهایی قابلپیشبینیاند. چیزی که قابلپیشبینی است، با قانونی که از قبل نوشته شده بهتر مهار میشود تا با اراده در لحظه.
در ژورنال چه ردپایی میگذارند؟
اینها را میشود از ستونهایی که احتمالاً همین حالا ثبت میکنی بیرون کشید:
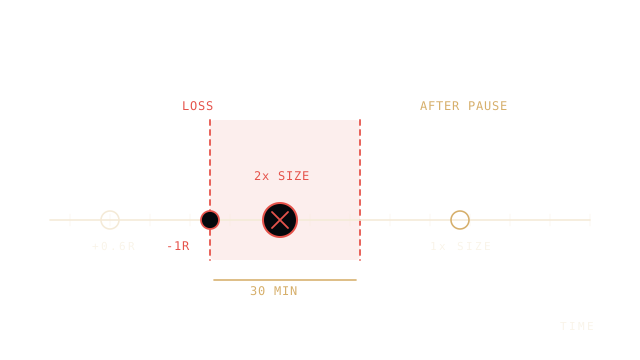
- فاصله تا ضرر قبلی: معاملهای که کمتر از ۳۰ دقیقه بعد از بسته شدن یک ضرر باز شده است.
- حجم نسبت به همیشه: درصد ریسکی که از میانهٔ ریسک معاملههای خودت بیشتر است.
- نبود سناریوی از پیش نوشته: دلیل معامله بعد از ورود نوشته شده، یا اصلاً نوشته نشده است.
- ورود بیرون از ناحیهٔ برنامه: قیمت ورود از ناحیهای که در پلن نوشته بودی گذشته و حد ضرر برای جبران، نزدیکتر یا دورتر از معمول گذاشته شده است.
- واژهٔ احساس: پیش از ورود «عصبانی»، «بیقرار»، «انتقام» یا «عجله» ثبت شده، یا یادداشت احساس جا افتاده است.
در مرور هفتگی چطور بشماریمشان؟
در مرور هفتگی، معاملهها را به دو گروه تقسیم کن: آنهایی که دستکم یکی از پنج ردپا را دارند و بقیه. برای هر گروه تعداد، میانگین نتیجه بر حسب R و میانگین درصد ریسک را بنویس.
| گروه | تعداد | میانگین نتیجه | میانگین ریسک |
|---|---|---|---|
| با ردپای FOMO یا انتقام | ۴ | −۰٫۸R | ۱٫۷٪ |
| بقیه | ۱۱ | +۰٫۲R | ۱٫۰٪ |
در این هفتهٔ ساختگی، چهار معامله با ردپا ۳٫۲R از دست دادهاند (۴ × −۰٫۸) و یازده معاملهٔ دیگر ۲٫۲R سود دادهاند (۱۱ × ۰٫۲)؛ هفته با −۱R بسته شده است. یعنی مشکل این هفته روش نبوده، چهار معامله بوده که بیرون از روش گرفته شدهاند. اگر جدول تو هم چنین شکلی دارد، تغییر هفتهٔ بعد باید قانون توقف باشد، نه ستاپ تازه.
قانون توقف چیست و کی نوشته میشود؟
قانون توقف وقتی کار میکند که پیش از باز شدن بازار نوشته شده و آنقدر مشخص باشد که در لحظه جای بحث نگذارد. یک نمونه که میتوانی با عددهای خودت عوضش کنی:
بعد از دو ضرر پشتسرهم، یا هر ضرری که کمتر از ۳۰ دقیقه پیش بسته شده، معاملهٔ تازه باز نمیکنم.
اگر به سقف ضرر روزانه برسم، برای امروز تمام است، حتی اگر ستاپ ایدهآل ببینم.
حجم بعد از ضرر بزرگتر نمیشود؛ درصد ریسک همان عدد همیشگی است.
اگر قیمت از ناحیهٔ ورود برنامه گذشته باشد، دنبالش نمیکنم؛ یا ریتست را منتظر میمانم یا از معامله میگذرم.
- ۰۵
اگر یکی از اینها را شکستم، در ژورنال مینویسم کدام بود و چه حسی داشتم، بیآنکه خودم را سرزنش کنم.
مکث وقتی بهتر جواب میدهد که کاری برایش داشته باشی: ده دقیقه دور از مانیتور، چند نفس آرام، یا نوشتن یک خط دربارهٔ اینکه چرا میخواستی همین الان دوباره وارد شوی.
ناوریا چه کاری میکند و چه کاری نمیکند؟
ناوریا نشانهها را از معاملههای خودت میخواند، مکث پیشنهاد میکند و ثبت میکند که کولداون را نگه داشتی یا نه؛ هیچ سفارشی را نمیبندد و به بروکر وصل نیست.
- تیلتمتر: از روی معاملههای بستهشدهٔ خودت «آرام»، «مراقب» یا «بالا» نشان میدهد. بعد از دو ضرر پشتسرهم، یا یک ضرر در ۳۰ دقیقهٔ گذشته، «بالا» میشود؛ وقتی آخرین معاملهٔ بستهشده ضرر بوده ولی بیش از ۳۰ دقیقه از آن گذشته، «مراقب».
- پرسش بعد از ضرر: بازتاب بعد از یک معاملهٔ ضررده میپرسد «همین الان میخواهی یک معامله دیگر باز کنی؟» با سه پاسخ: استراحت، جبران، یا دیدن یک ستاپ واقعی.
- کولداون: اگر پاسخت «بله، تا جبران کنم» باشد، هشدار میدهد و یک کولداون ۱۵ دقیقهای شروع میشود. مدتش را در تنظیمات روانشناسی عوض میکنی.
- تاریخچهٔ کولداون: ثبت میشود که کولداون را نگه داشتی یا در همان بازه معاملهٔ دیگری باز کردی، تا در مرور ببینی قانونت چقدر دوام آورده است.
- تمرین تنفس: وقتی استرسی که در ثبت احساس میزنی به آستانهای برسد که تعیین کردهای، یک تمرین تنفس پیشنهاد میشود. اتاق آرامش تمرینهای بیشتری دارد.
کی از عادت فراتر رفته است؟
اگر بعد از ضرر بارها و بیاختیار حجم را بالا میبری، برای معامله پول قرض گرفتهای، ضررها را از اطرافیانت پنهان میکنی یا فکر معامله نمیگذارد بخوابی، مسئله دیگر فقط ژورنال نیست. با یک متخصص باصلاحیت سلامت روان صحبت کن؛ ژورنال و هیچ اپی جای این کمک را نمیگیرد.
- ژورنال روانشناسی تریدواژههای احساس و زمان ثبت هر کدام.
- مدیریت ریسک در معاملهگریسقف ضرر روزانه، قوانین حساب و تیلتمتر.
- ریسک به ریوارد و امید ریاضیچرا چند ضرر پشتسرهم بهتنهایی نشانهٔ خراب شدن روش نیست.
- مرور هفتگی ژورنالجایی که جدول خودارزیابی را پر میکنی.
- ژورنال معاملاتی با هوش مصنوعیبازبینی هوش مصنوعی چه چیزی را میخواند و چه چیزی را نه.
- ژورنال معاملاتی چیستچه چیزی ثبت کنی، راهاندازی، ثبت معامله و مرور آن.
منابع و مطالعهٔ بیشتر
- Daniel Kahneman and Amos Tversky, «Prospect Theory: An Analysis of Decision under Risk», Econometrica ۴۷(۲), ۱۹۷۹
- Joshua D. Coval and Tyler Shumway, «Do Behavioral Biases Affect Prices?», Journal of Finance ۶۰(۱), ۲۰۰۵
- Brad M. Barber and Terrance Odean, «Trading Is Hazardous to Your Wealth», Journal of Finance ۵۵(۲), ۲۰۰۰ — دربارهٔ معاملهٔ بیشازحد.
- Andrew K. Przybylski et al., «Motivational, emotional, and behavioral correlates of fear of missing out», Computers in Human Behavior ۲۹(۴), ۲۰۱۳
- Brett N. Steenbarger, The Daily Trading Coach, Wiley, ۲۰۰۹
پرسشهای رایج
معاملهٔ انتقامی چیست؟
ترید انتقامی، ریونج تریدینگ و معاملهٔ انتقامی یک چیزند: معاملهای که برای جبران ضرر قبلی گرفته میشود، معمولاً کمی بعد از آن، با حجم بزرگتر و بیرون از پلن. در ژورنال با فاصلهٔ کوتاه تا ضرر قبلی و ریسکی بیشتر از معمول شناخته میشود.
FOMO در ترید یعنی چه؟
ورود به معامله از ترس جا ماندن از حرکتی که شروع شده، بدون اینکه شرط ورود برنامهات کامل شده باشد. نشانهٔ رایجش ورود بیرون از ناحیهٔ برنامه و دلیلی است که بعد از ورود نوشته شده.
بعد از ضرر چقدر صبر کنم؟
عدد جهانی ندارد. ناوریا ضرری را که کمتر از ۳۰ دقیقه پیش بسته شده «بالا» حساب میکند و کولداون پیشفرضش ۱۵ دقیقه است؛ مهم این است که عددت را پیش از سشن بنویسی و در ژورنال ثبت کنی که رعایتش کردی یا نه.
ناوریا جلوی معامله را میگیرد؟
نه. هشدار میدهد، کولداون پیشنهاد میکند و ثبت میکند که رعایتش کردی یا نه، اما به بروکر وصل نیست و هیچ سفارشی را متوقف یا بسته نمیکند.